Now Loading...


「個人的に使った100万円の時計を売りたいけど、税金がかかってしまうかも?」
「高価そうな時計を相続したので、さっそく売却したいけど、税金はかかる?」
高級時計を売却したいけど、土地や不動産のように高価であればあるほど、多額の税金がかかってしまうのではないかと不安になることがあると思います。
ロレックスなどの高級ブランド時計を売却し売却益が出た場合は、税金が課税されることがあります。しかし、売却益が出ない価格が低い腕時計は生活用動産に該当する可能性が高いため、非課税になることがほとんどです。
本文では、腕時計が課税対象になる条件と、課税所得の区分、譲渡所得の計算方法から確定申告をするべきラインを解説します。これを読めば、自身が売却を検討している時計が課税対象かどうか、課税対象だった時の対処法までわかるでしょう。
個人が普段使いしていた時計の売却で得た収入は、原則的に非課税になります。例えば、時計を定価100万円で購入、使用した後に買取に出し、20万程度で売却が成立した場合は、非課税になることが多いです。
たとえ、一本100万するような高級時計でも、日常生活で使用するものは、基本的に※生活用動産に分類されます。そのため、課税対象外になります。
※貴金属や宝石、書画、骨とうなどで1個または、一組の価格が30万を超える譲渡の場合は課税対象になる可能性があります。
しかし、時計だとしても骨董品として価値があるアンティーク時計や、貴金属や宝石をふんだんに使っているジュエリー時計などは、課税対象になることがあります。
これらの判断は買取専門業者でも判断が難しい場合がありますので、判断に迷った場合は、税務署や税理士へ事前に相談するのがおすすめです。
ちなみに、資産(土地や建物)を売って得た所得は譲渡所得に分類され、課税の対象になりますので、混同しないように注意が必要です。
参考:所得税のしくみ|国税庁
参考:譲渡所得|国税庁
参考:譲渡所得の対象となる資産と課税方法|国税庁
生活用動産に該当するかどうかは、日常的に使用する実用品かどうかに加え、価格や資産性の高さなども踏まえて判断されます。
例えば、オメガ シーマスター アクアテラ150M コーアクシャル マスタークロノメーターを定価96万円で購入し、日常的に使用した後に、それを25万円(※RASINの買取価格より抜粋)で売却したとします。
こちらのモデルは、ジュエリーがたくさんついているものではなく、骨董品レベルの古いものでもないため、時刻を確認するための日常的に使用することが目的の時計と判断され、生活用動産としてみなされる可能性が高いです。
大前提、腕時計単体で課税の対象になることは少ないです。しかし、以下のいずれかに該当する場合、課税対象になることがあります。
以下で詳しく説明します。
混同する人が多いですが、時計が30万以上の高額で売却できただけでは、直ちに課税されるわけではありません。譲渡所得には、50万の控除があり、それを踏まえた計算で課税対象額が決まります。つまり、50万円の控除分より売却益が多くなると課税になる可能性があります。
例えば、ロレックスのコスモグラフ デイトナを244万9,200円で購入し、日常的に使用したとします。その後、中古時計買取店へ手数料などを1,000円払い、505万円で売却した場合、計算式を当てはめると、譲渡所得が209万9,800円でプラスになったので課税対象額になります。
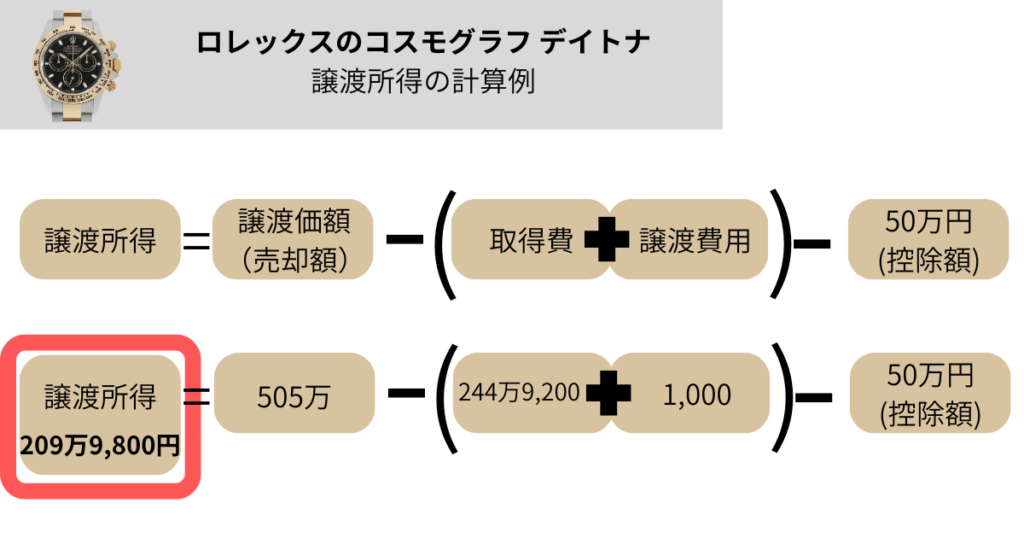
しかし、この209万9,800円が税額になるわけではありません。保有状態やその他の条件で変動する可能性があります。
詳しくは、担当の税理士がいれば、その方に聞いてみると安心でしょう。また税務署でも相談できることがありますので、そちらも活用しましょう。
参考:所得税の税率|国税庁
骨董品扱いになるアンティークウォッチ、貴金属(金など)や宝石があしらわれたジュエリーウォッチで一本30万円超えになると、譲渡所得の対象になります。
例えば、カルティエのパンテール ドゥ カルティエ ウォッチ(W3PN0006)などが、ジュエリーウォッチに該当する可能性が高いです。
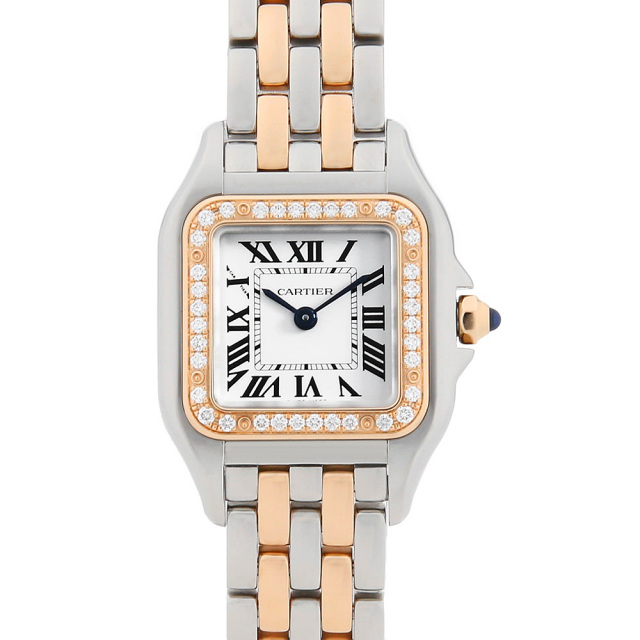
このモデルはベゼル(文字盤や風防(ガラス)のまわりを囲っている外枠の部分)がダイヤモンドなため、宝飾性が高く、譲渡所得の対象例の一つである宝石に該当します。
時計を利益目的で売却する場合、注意しなければならないことがあります。それは、以下の場合に当てはまると利益目的だと判断されてしまうことです。
上記のパターンのいずれかだと税務上、そのように判断された場合、課税対象になることがあります。
両方の共通点として、個人で所有し日常使いするものとして時計を扱っていたのではない点、投資や営利目的で、継続的に売却をおこない、利益を増やす目的である点です。実際に、個人で時計売買を事業とし、利益が出ているのであれば所得税を支払う必要があります。
もし、自覚がなかったとしても、取引状態によっては事業所得と判断されることがあります。事業という形ではないが、継続的に時計の売却をして利益を出したい場合は、所得税や行政への申告方法を確認し、所定の対応をしておくことがおすすめです。
参考:事業所得の課税のしくみ(事業所得)|国税庁
参考:雑所得|国税庁
ブランド時計を贈与された場合、もらった人に贈与税がかかる場合があります。
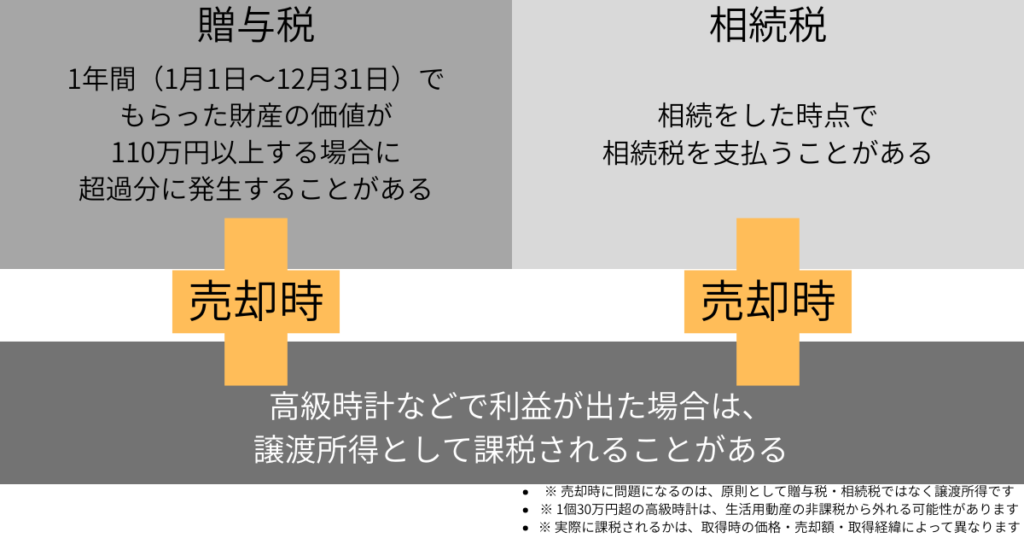
贈与税は、個人から財産をもらった場合に受け取った側が支払う税金のことです。1月1日を開始日とした1年間でもらった財産合計が基礎控除額の110万円を超えると、超過分に対して贈与税を支払う義務が発生します。例えば、300万円の腕時計を贈与された場合、基礎控除の110万円を引いた190万円が贈与税の課税対象になるでしょう。
腕時計の購入価格が110万円を超えていた場合、その超過分に対して贈与税を支払う可能性があり、売却する場合は譲渡所得を別で支払う可能性があります。詳しくは担当税理士に確認する。もしくは、税務署で相談可能だった場合は、問い合わせるのが良いでしょう。
相続で得た時計は、売却の有無関係なく相続した時点で相続税を支払う可能性があります。
相続財産の合計金額が基礎控除(3,000万円+600万円×法定相続人の数)を超える場合は、相続税の支払いが発生する場合があります。腕時計を相続した場合、相続財産に動産(時計や宝飾品など)が含まれるため、腕時計も該当します。相続税の税額や控除の計算は、預金や現金そして動産の評価額の合算になるため、腕時計も相続財産になります。
腕時計の相続税の評価額の決め方で重要視されているのは、時計の有無よりも評価額がいくらかです。この評価額というのは、購入時点の価格ではありません。相続時点での時価になります。例えば、100万円で購入した時計を相続した場合、相続時点の中古買取価格が30万円なら、評価額は30万円になります。逆に、1万円で買った時計が相続時にプレミア価格がついた場合は、そのプレミア価格が評価額になります。
腕時計を相続した場合は、その時点で相続税がいくらかかるのか、また売却時には譲渡所得を支払う可能性があるのか、担当税理士に確認すると安心です。また、担当税理士がいない場合が税務署でも相談可能なことがあります。
画像引用:ロレックス公式
高級時計を贈与・相続した場合は、まず元の購入額と時期、購入証明・保証書・領収書・売買記録を記録し保管するのが大切です。時計の取得費などが不明な場合、本来かかる税金よりも高い金額で譲渡所得が計算されてしまう可能性があるからです。
購入額は、売却時の相場確認などに役立ちます。購入時期などは、長期譲渡所得なのか、短期譲渡所得なのかを判定する際や、取得費の計算などに使用するためです。
次に評価額や所得経緯・所有関係を調べて整理してから、専門家に確認しましょう。専門家に相談する場合は、その時計が、相続・贈与税の対象になるのか、売却を考えている場合は取得費をどう扱えばよいかなどを確認するのがおすすめです。
参考:No.3258 取得費が分からないとき|国税庁
参考:相続や贈与によって取得した土地・建物の取得費と取得の時期|国税庁

売却して利益を得た場合、その目的によって所得税の区分が変わってきます。例えば、個人の不用品を処分する目的で売却した場合は、生活用動産として原則非課税となります。
ただし、宝石・貴金属・骨董品などに該当する場合は、例外的に譲渡所得として課税対象になることがあります。
次の項目では、時計をどう売却すると、譲渡所得、雑所得、事業所得の区分に該当するのかを解説します。
個人の不用品を処分する目的で売却した場合は、原則として非課税(生活用動産)です。ただし、以下の場合は譲渡所得として扱われます。
混同してはいけないのは、売却額が30万円以上になった瞬間に課税になるわけではないことです。譲渡所得の計算上、最高50万円の特別控除額があります。
まずは、計算し譲渡所得としてプラスなるか確認しましょう。プラスになった場合は、その額が課税対象になります。そのため、購入額が30万円以上になった際は、譲渡所得として課税されるかを計算でチェックする目安にするとよいでしょう。
ちなみに上記の時計が課税対象になった場合、所得は譲渡所得として区分されます。また、土地や不動産でもないため、総合課税という分類されます。
参考:譲渡所得(土地、建物及び株式等以外の資産を譲渡したとき)|国税庁
前述で、個人的な不用品を売却した場合は譲渡所得に区分されると解説しました。そのため、売却方法が、買取専門店でもフリマアプリ、ネットオークションでも目的(個人的な不用品売却)が一緒であれば変わりません。しかし、複数本の時計を副業や転売のために仕入れて継続的に売却益を得た場合は、個人的な売却ではなく、ビジネスとしての売却と判断されることがあります。
その場合、時計の購入額が30万円以下であっても、宝飾品がなくても、アンティークウォッチではなくても、売却で得た所得は課税対象です。
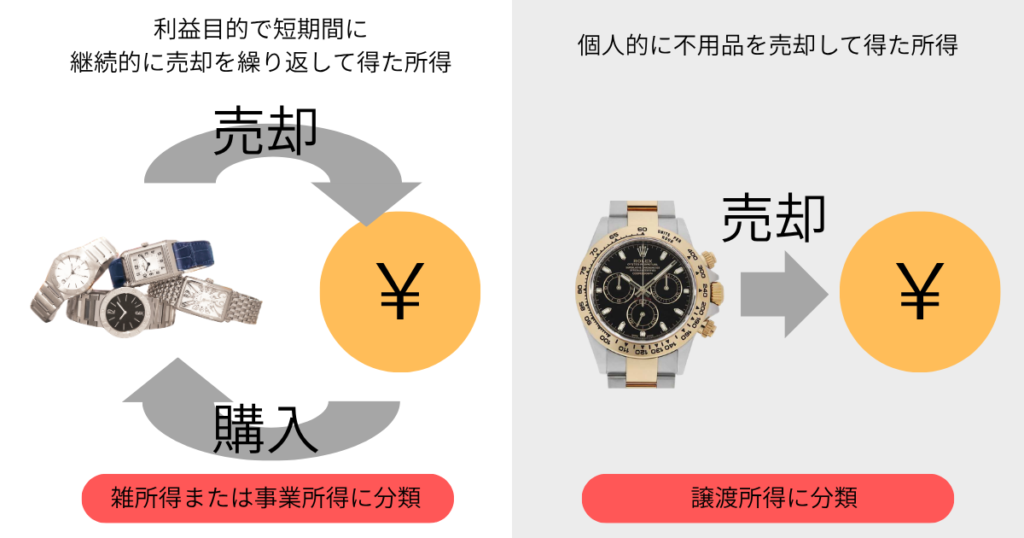
不用品売却の範疇を超えたフリマアプリやネットオークションを利用した個人取引の場合は、雑所得に区分されます。また、ビジネスとして継続的に仕入れを行い、販売している。売却や在庫管理をしていた場合は、事業所得に区分されることがあります。
参考:給与所得者がネットオークション等により副収入を得た場合|国税庁
参考:事業所得の課税のしくみ(事業所得)
雑所得や事業所得に区分される場合は、この後解説する50万円の特別控除が適応されないというデメリットがあるため、所得税の区分がどれになるか確認することが大切です。
基本的に時計は生活用動産とみなされ非課税ですが、一部例外があると解説してきました。では、そのような場合に税金がかかるのかと疑問に思う人もいるかと思います。
結論として、実際に税金がかかる金額は売値ではなく、諸経費を引いた譲渡所得に対して税金がかかります。
実際の譲渡所得の計算は以下になります。
譲渡所得=譲渡価額(売却額)―(取得費+譲渡費用)―50万円※土地や不動産ではないため、総合課税に分類されます。
一般的に取得費は購入したときにかかった金額(購入代金・購入手数料など)です。オーバーホール費用などは場合により該当することがあります。また、譲渡費用は売却するのにかかった費用のことです。
譲渡所得がプラスになった場合は、課税対象です。しかし、所有している期間が5年以上で課税の対象の金額が2分の1になります。その上で、ほかの所得を合算して税率をかけたのが支払う税金になります。詳しくは次の見出しで後述します。
実際に、グランドセイコー(SBGA211)を例にシミュレーションしてみます。譲渡価格(売却額)は50万、購入代金90万2,000円、譲渡費用は2,000円とします。
計算式にあてはめると50万円 −(90万2,000円+2,000円)− 50万円(控除額)となります。計算していくと譲渡所得は、 ▲40万4,000円※です。
※50万円の控除は、譲渡価格-(取得費+譲渡費用)がプラス(収益)になった際に行われます。
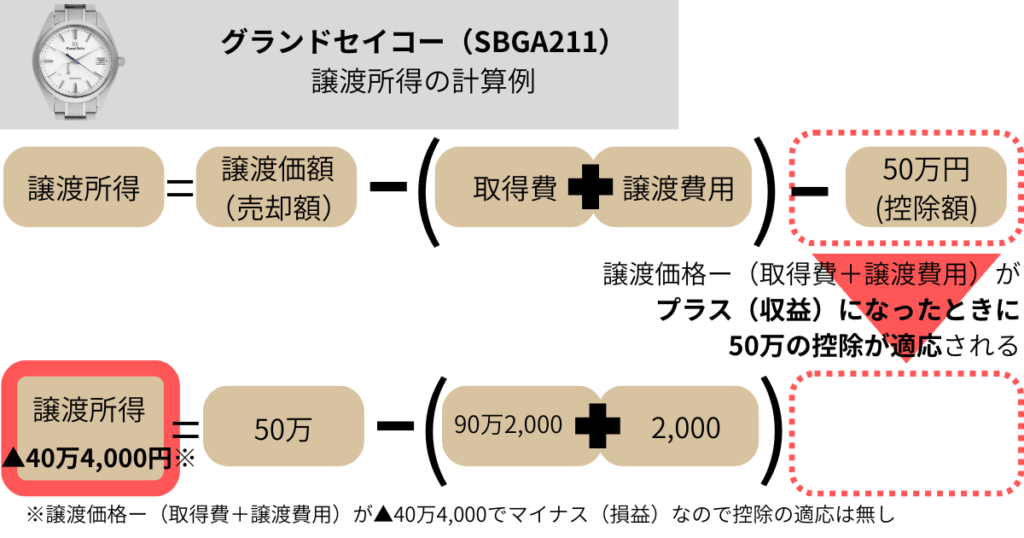
※各時計の譲渡価格(売却額)はRASINの買取価格実績より参照。適応条件や査定によって実際の価格が変動することがあります。
この場合は、譲渡所得がマイナスになるため、税金はかからないと計算上は判断できます。そのため、購入価格が高くても、売却時に利益が出ていなければ課税されないことが多いです。
もし、譲渡所得がプラスになった場合は、所有期間やほかの所得で実際に払う税金が判明します。確認のために譲渡所得がプラスになるかどうかを確認するとよいでしょう。
腕時計を売却して、譲渡所得がプラスになった場合、税金を計算する際に、取得費と譲渡費用を差し引くことができます。
取得費に該当する一例は以下です。
※場合によっては取得費扱いにならないことがあります。詳しくは税理士などに確認してください。
※修理やオーバーホール費用は修繕費として扱われることが多いです。
また、贈与や相続で元の購入金額がわからない場合は、概算取得費で割り出すことも可能です。その際は、譲渡価格(売却額)の5%を購入金額として計算することができます。しかし、一般的に取得費が実際よりも少なく計算されてしまうため、所得税が高額になる場合が多いです。そのため、購入時の記録は保管しておくのがおすすめです。
譲渡費用は、売却するためにかかった費用になります。以下の項目が該当する一例です。
※場合によっては譲渡費扱いにならないことがあります。詳しくは税理士などに確認してください。
譲渡所得の計算で、譲渡費用は経費として差し引くことができるため、売却にかかった金額が明記されている領収書はまとめて保管しておくと、払う税金を抑えられる可能性が高いです。
譲渡所得の計算に加味できる特別控除額は年間50万円です。譲渡したものが複数ある場合は、その総額から50万円だけが控除対象になります。なお、譲渡した年の1月1日現在の所有期間が5年を超えた場合は、長期譲渡所得に該当します。その場合は譲渡所得の2分の1が総合課税の対象になります。ちなみに、5年以下の場合は短期譲渡所得になり、譲渡所得の全額が総合課税の対象です。
売却を考えている場合は、保有期間が5年以上なのかを確認すると節税効果を得られる可能性が高いため、おすすめです。
譲渡所得がプラスになった場合は課税対象となりますと説明してきました。では、具体的に時計を売却した際に確定申告が必要なラインはどこか疑問に思うでしょう。
実際に確定申告が必要なパターンは以下になります。
時計の売買に関わらず、1つでも該当する場合は、事前に確定申告を行うことをおすすめします。
しかし、確定申告期間を過ぎて気づいた場合は、税務調査の事前通知を受ける前に自主的に期限後申告を行いましょう。過去分についても申告が必要になる場合があるため、申告漏れに気づいた際は早めに確認するのがおすすめです。
税務調査の事前通知を受けとる前に自主的に期限後申告をした場合、無申告加算税は5%加算されます。また、事前通知を受け取り後に自主的に申告した場合は以下割合で無申告加算税が加算されます。
| 納付すべき税金 | 軽減措置 |
|---|---|
| 50万まで | 10% |
| 50万~300万まで | 15% |
| 300万越え | 25% |
このように、同じ申告漏れでも、気づいた時点で早めに対応するかどうかで、追加負担が変わる可能性があります。申告漏れに気づいた場合は、できるだけ早く確認・対応をすすめるのがおすすめです。
時計売却において、よくある質問の回答をまとめました。
A.原則として、普段使いしていた時計(生活用動産に該当するもの)を売却は非課税になります。ただし、以下の場合は生活用動産の例外として、譲渡所得の課税対象になる可能性がありますため、注意が必要です。
上記のいずれかに該当する場合は、課税対象になる可能性があります。しかし、売却益が出た場合でも、必ず確定申告が必要になるわけではありません。所得区分や他の所得との合計によって判断されます。
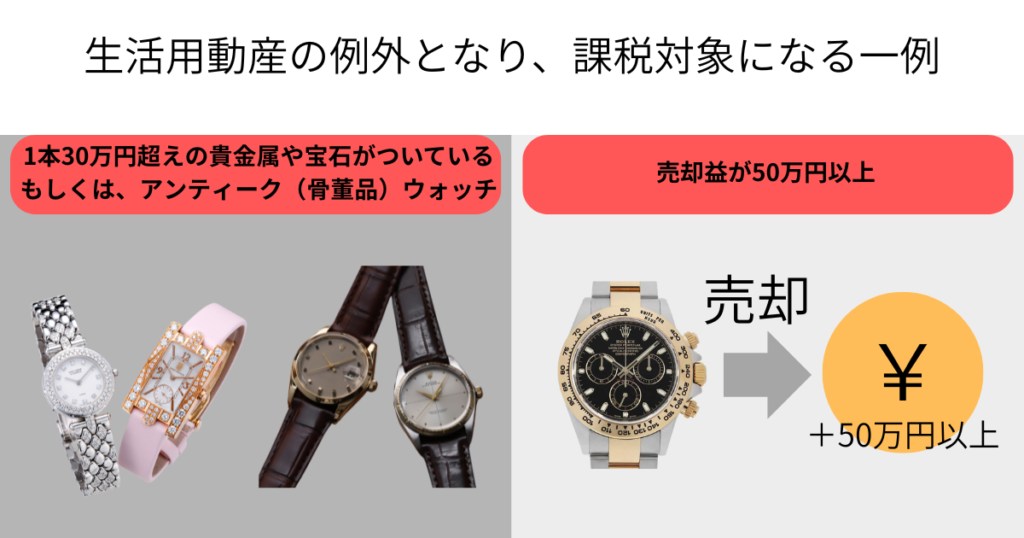
また「不用品処分としての売却ではなく、利益目的での継続的な販売」の場合は税金の区分が変わりますので、申告の際は確認しましょう。
A.ロレックスを売っただけでは、税金はかからないことが多いです。しかし、条件によっては課税対象になる可能性があります。
これは、普段使いしていた時計は生活用動産とみなされるので、非課税扱いになるからです。たとえ、売却額が100万円を超えていたとしても、売却益が50万円以下であれば、課税対象にならない可能性が高いです。(※譲渡所得=譲渡価額-(取得費+譲渡費用)-特別控除50万円、この計算結果がゼロ以下なら課税なしという事)
しかし、生活用動産の例外になることがあります。それは、利益目的で継続的に売却を行っている場合や、貴金属・宝石をあしらった時計、アンティークウォッチです。その場合は、税金の区分や生活用動産の例外になり、課税対象になる可能性があります。
A.例として、時計を99万6,600円で購入し220万円で売却した場合は、約35,000円の税金を支払うことになるでしょう。※ほかに合算できる所得がない場合
以下条件で売却した時計を例に計算します。
※RASINの買取価格より抜粋。条件などにより実際の買取価格が変動する可能性があります。
譲渡所得の計算式に当てはめます。
譲渡所得=220万―(99万6,600+3,400)―50万円=70万
譲渡所得が70万とプラスになったので、これに総合課税の所得税がかかります。※ほかにも対象がある場合は、その合計により税率が変わります。
税金=70万×5%※=35,000円
※今回は短期譲渡所得として計算
※税率は他の所得状況により異なりますが、所得税率5%と仮定した場合の目安です。
※別途、住民税(約10%)が課税されるため、実際の税負担は変動します。
よって、35,000円程度※が所得税の目安になります。
しかし、他にも払うべき所得がある場合や保有期間が5年以上の場合は計算結果が変わることがあります。詳細は税理士や税務署などの専門まで確認すると安心です。
参考:所得税の税率|国税庁
高級時計は資産性があるため、一般的な不用品とは扱いが異なる場合があります。専門ではないリサイクルショップへ売却してしまい、後からもっと価値があったことを知り後悔してしまったといったケースもあります。
相場にあった適切な価格での取引を重視する方は、中古時計取扱店へ売却を依頼するのがおすすめです。
以下の条件を満たしている中古取扱店は、適正な価格での取引をしてくれる可能性が高く、信頼できるでしょう。見極めるヒントとして活用してください。
Googleの口コミの中には、実際の評価よりも良いように見せている可能性があります。これを見極める主なコツは以下です。
上記の点を注意深くチェックすることで、サクラによる評価ではないと判断できるでしょう。レビューの具体性の例として、実際のレビューを紹介します。
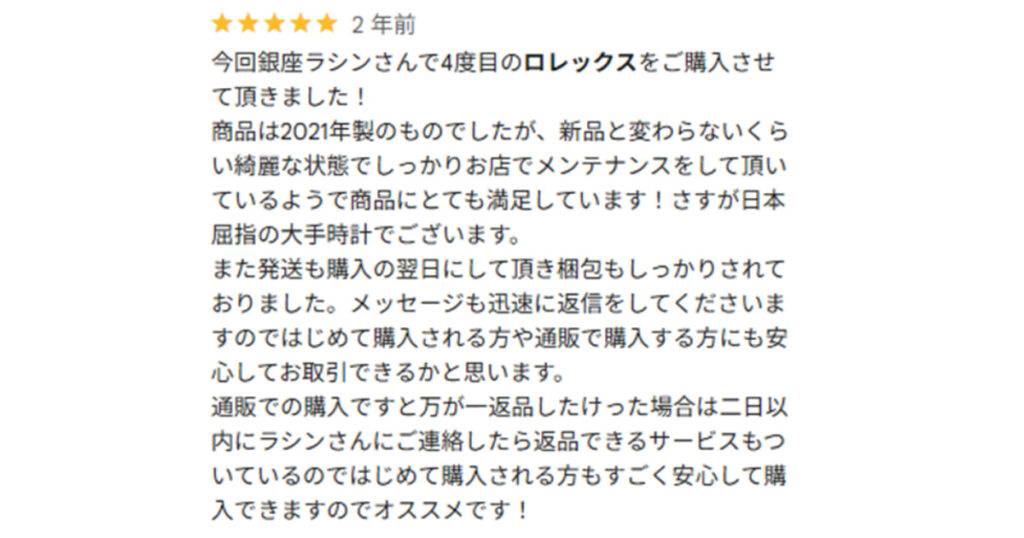
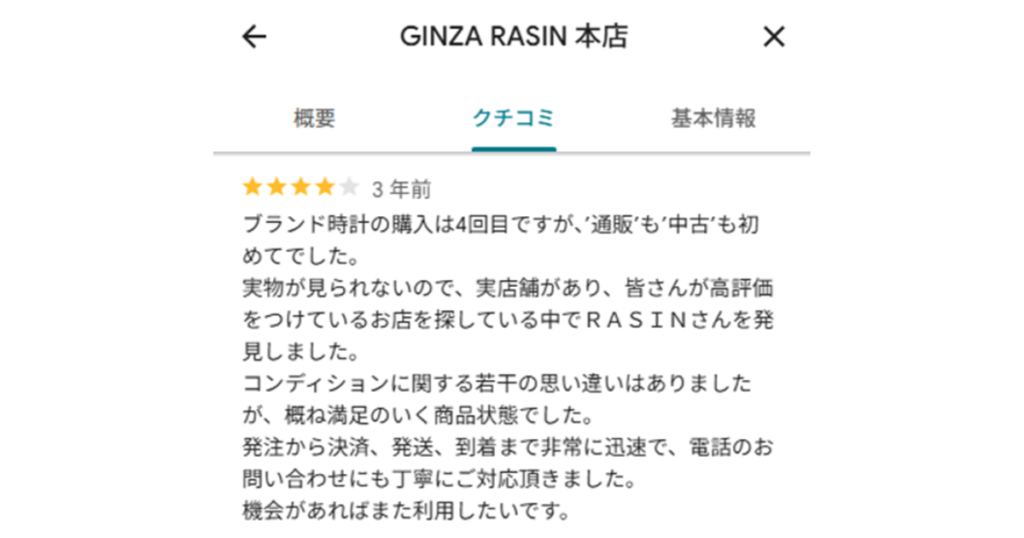
上記画像のように、レビューに実際に高級ブランド名やモデル名が入っている。べた褒めしすぎていないなどがあると信頼できるレビューであると判断できるでしょう。
また、経営年数も売却の判断や安心材料の基準として適切です。事業として、10年単位で長く続けている会社は、顧客から信頼していただき、それを10年以上積み重ねている歴史があると証明していることになります。
最後に、時計の聖地ともいわれている銀座に店舗を構えていることもポイントになります。銀座エリア周辺の店舗は、立地の良さからテナント料が高くなることが多いです。裏を返せば、高額なテナント料を払えるほど、買い取った時計を販売する力があること、それを地盤とした査定額に満足して、定期的に利用してくれるリピーターがいるともいえます。
おすすめの買取店をさらに知りたいという方は、こちらで買取業界の裏側まで解説しております。
腕時計の売却は原則非課税になります。腕時計は生活用動産(日常の生活に必要なもの)に分類されるからです。
しかし、その時計の売却益が高額の場合や一本が30万以上する宝飾が多いまたは、骨董品扱いになるものの場合は、非課税の例外になることがあります。
例外に当てはまるとは知らずに、売却してしまうと高額な税金を支払う可能性があります。そのため、事前に売却予定の時計がどのくらいの価値になるのか、専門家(税理士や税務署)や時計の中古販売専門店へ確認するのをおすすめします。また、購入した時期を証明できるものをなくしてしまうと税金の計算上、割高になってしまうことがあります。譲り受けたものだとしても、購入した時期を確認することが大切です。
日常使いしていれば、高級時計は非課税だという認識を持っていると思わぬ落とし穴にはまる可能性があります。それを避けるためにも、売却前の確認や準備は怠らないようにしましょう。