Now Loading...


ロレックスを長年愛用し新しいモデルがでたタイミングで売却を考えたとき「ロレックスを売却するだけで税金がかかってしまうのではないか?」「税金がかかってしまうボーダーラインはいくらなのか?」このように考える人もいるかと思います。
ロレックスは二次流通市場において定価よりも高値で売れることが多いため、その分大きな儲けが生まれてしまい売却時の税金を気にされる人も少なくありません。
最初にお伝えすると、ロレックスは腕時計のため生活用動産に区分され原則非課税になります。しかし、宝飾が付いていたり著しく価値が高いモデルなど条件によっては課税対象となるケースがあります。
本記事では、ロレックスが非課税扱いになる場合や課税対象になる場合を解説しています。この記事を読むと売却時に気を付けるポイントを理解し売却時の税金対策の参考になります。
※「時計のモデル」「売却の目的」「入手した経緯」などの条件によって税金が発生する場合もあります。本記事の情報は一般的な目安となりますので、実際の売却で不安な点がある場合や、個別の具体的な判断については、必ず税理士や最寄りの税務署へご相談ください。
ロレックスの腕時計の売却は原則非課税になります。そのため、多くの場合税金はかかりません。
ロレックスのモデルのほとんどは、以下の生活用動産※の条件に当てはまります。そのため、非課税の対象になるのです。
参考:No.3105譲渡所得の対象となる資産と課税方法
参考:民法第八十六条2項(不動産及び動産)
基本的にロレックスは日常使用目的で保有している場合は生活用動産と判断されることがあります。そのため、税金が課せられる可能性は低いです。しかし、上記の条件に当てはまらない場合や、売却時に多くの利益が出た場合は条件により課税対象になることがあります。売却する前に税理士に相談すると良いでしょう。
ちなみに、モデルによって税金が違うわけではありません。しかし、様々なブランド時計を例に売却時の税金について詳しく知りたい方向けにこちらで解説しております。
よく不安に思う例として「ロレックスが購入した時より高い金額で売れてしまった場合、その時点で課税対象になるのか?」というのが挙げられます。
結論から言いますと、ロレックスが購入時の金額より高額で売却ができた瞬間に税金が発生するわけではありません。譲渡所得を算出する過程で売却益が出ると譲渡所得の計算上年間50万円を上限とした特別控除額を差し引くことができます。単純に特別控除を考慮して計算した結果、0もしくはマイナスになれば非課税の対象になります。
例として、ロレックスのエクスプローラー36(124270)を売却した場合の譲渡所得の計算をします。
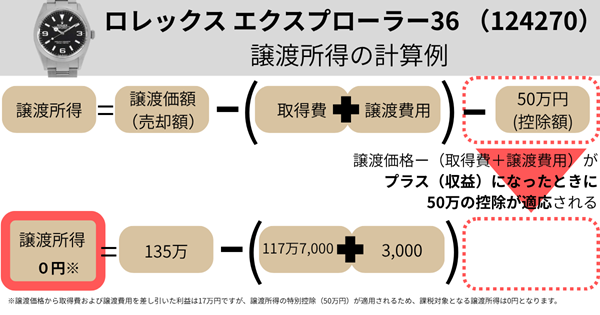
※査定により実際の買取額が異なることがあります
※ロレックスのエクスプローラー36(124270)の売却額はRASINより抜粋
参考:No.3152 譲渡所得の計算のしかた(総合課税)
譲渡益が17万円ほど出ていましたが50万円の特別控除を差し引くと▲33万円になります。そのため、譲渡所得がマイナスとして扱われます。課税所得が0以下なので課税されません。
このように100万円を超える金額でロレックスを入手し譲渡益がプラスになったとしても、50万円の特別控除で差し引いた結果0またはマイナスになれば非課税になります。
→お持ちのロレックスのエクスプローラー36(124270)の買取額の査定依頼をRASINにする
ロレックスの腕時計を売却するとき、確定申告が必要になるケースはどんなときかわからず不安になることがあると思います。そのようなときは以下のケースに当てはまるか確認するといいでしょう。
上記のパターンに当てはまる場合は、確定申告は必要になることが多いです。見出しごとに各パターンの確定申告がかかる場合をまとめました。
売却益が50万円より上になった場合は譲渡所得の年間最大特別控除額の50万円を差し引いても、0かプラスになるため譲渡所得を得たことになります。その場合はその他条件にもよりますが確定申告のうえ納税が必要になることが多いです。
ロレックス GMTマスターII(126710BLNR)を例に試算してみます。
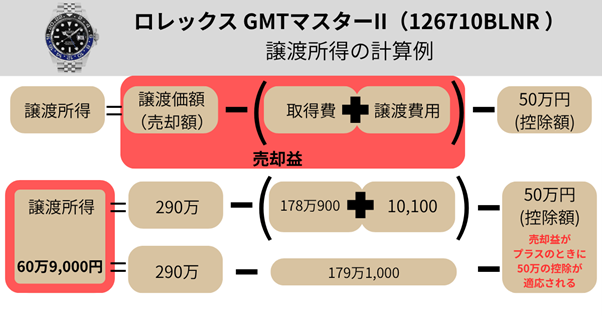
※ロレックス GMTマスターII(126710BLNR)の売却額はRASINより抜粋
※査定により実際の買取額が異なることがあります
参考:No.3152 譲渡所得の計算のしかた(総合課税)
図の計算では売却益が2,900,000円 − 1,791,000円 = 1,109,000円となります。その場合、売却益がプラスになるため50万円の特別控除額を差し引くことができます。差し引いた結果、60万9,000円となりました。ここに保有期間や総合課税の税率を加味した金額が税金になります。
もし、ロレックス GMTマスターII(126710BLNR)をお持ちで売却を検討していた場合ロレックスは全体的に年々買取価格が上昇傾向です。特にGMTマスターⅡは人気のスポーツモデルのため人気モデルは高値で推移する傾向がありますが、市場環境によっては価格が下落する可能性もあります。
そうすると譲渡所得は年々上がり、支払う所得税も比例して上がることが予想されます。所得税を安く抑えたい場合は税理士に相談のうえ売却するのがおすすめです。
→ロレックス GMTマスターIIの買取価格の査定依頼をRASINにする
実用的で比較的シンプルなロレックスのモデルではなく、貴金属や宝石を使用しているモデルの場合は条件により課税対象になることがあります。これは国税庁が定義する生活用動産の例外に当てはまる場合、譲渡所得控除の対象外になるためです。
生活用動産の例外に当てはまる目安としては、売却金額が30万円を超えることが挙げられます。売却益ではなく売却金額で判断されますので、譲渡所得の計算時の考え方と混同しないように留意が必要になります。
例えば、ロレックス デイデイト36(128238)を695万8,600円で購入し660万円で売却したとします。
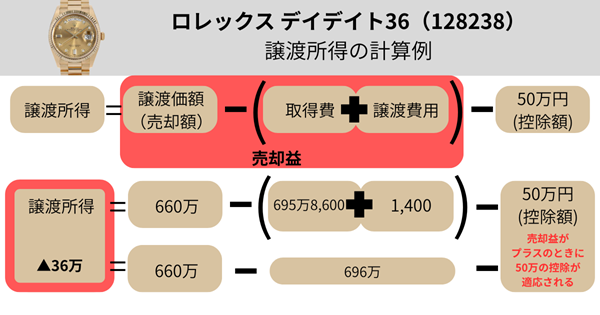
計算結果は以下の通り▲36万円になります。しかし、この時計は貴金属や宝石を使用しているため税務署から生活用動産の例外として判断される可能性があります。生活用動産の例外となった場合、売却金額が30万円を超えているため課税対象になることがあります。そのときは確定申告をしたうえで納税をする必要があるでしょう。
個人が所有しているロレックスを売却した場合、原則確定申告は不要になります。時計は生活用動産に分類され原則非課税になるからです。しかし、継続的にロレックスを複数本仕入れ、それを仕入れた金額よりも高い金額で売却し一定の利益を得た場合は、確定申告が必要になります。
一定の利益の基準は副業などの個人では給与の他に20万円以上、フリーランスや事業として継続的に売買を行っている場合は事業所得や雑所得として扱われ、所得金額や状況によって確定申告が必要になります。
参考:確定申告が必要な方
参考:令和7年度税制改正による所得税の基礎控除の見直し等について
ロレックスを売却する際に必要以上の税金を合法的に取られない対策案として以下2つが挙げられます。
まず売却前に上記の事項を確認すると必要以上の税金を払う必要がなくなる可能性があります。以下で詳しく解説します。ただし、効果の保証はないので、担当税理士に相談するのが安心です。
ロレックスを5年以上保有した後に売却すると長期譲渡所得に区分されます。長期譲渡所得とは、所有期間が5年を超える資産を譲渡する際に生じる所得のことを指します。
長期譲渡所得の区分になると、総所得金額を求めるときの所得金額を1/2に相当する金額で計算することができます。つまり、課税対象となる所得が1/2になります。そのため、急いで売却する必要がない場合で保有期間が5年以下の場合は5年が経過するのを待つのも良いでしょう。
税金に対しては5年以上保有することでメリットを得られますが、ブランド時計は市場価格の変動リスクがつきものです。しかし、GINZARASINのロレックス GMTマスターII(126711CHNR)の直近3年の買取推移をみると大幅な下落を起こしていないことが読み取れます。
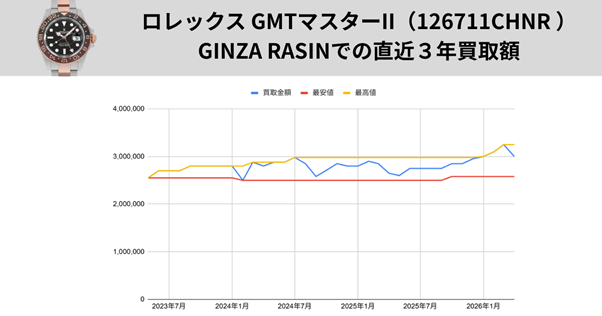
※GINZA RASINの実際の買取データより抜粋
そのため、ロレックスは比較的安定している傾向があります。しかし市場環境によっては大きく変動する可能性がありますが、保有期間を意識した売却計画を立てやすいでしょう。
参考:No.1460譲渡所得(土地、建物及び株式等以外の資産を譲渡したとき)
実際に例に出したモデルを所持している場合は、買取額を査定してみるとさらに具体的にわかるでしょう。
売却予定のロレックスが数本ありその合計が譲渡所得の控除額を超える場合、まとめて売却することにこだわらずに年をまたいで売却するのがおすすめです。
譲渡所得の控除は年間で50万円受けられるため、まとめて売却した際の所得が100万円になることが想定される場合は12月と翌年の1月にそれぞれ売却するだけで前年と翌年の譲渡所得控除をうけることが可能です。
※1個または1組の売却額が30万円超の貴金属・宝石等は課税対象
しかし、継続的な売却の場合は所得の区分が変わるため適用できないことがあります。事前に税理士へ確認すると良いでしょう。
今までの解説でロレックスが生活用動産に該当する場合は非課税となるが、高額時計は課税対象となるケースがあることがご理解いただけたかと思います。次に気になるところとして実際にどのような計算をすると売却前に課税対象かを知ることができるのかを紹介します。
この記事はあくまで現在(2026年4月現在)の価格を元にした計算になりますため、売却前には税理士に確認するのがおすすめです。
計算をする前に以下の資料がそろっていることを確認してください。
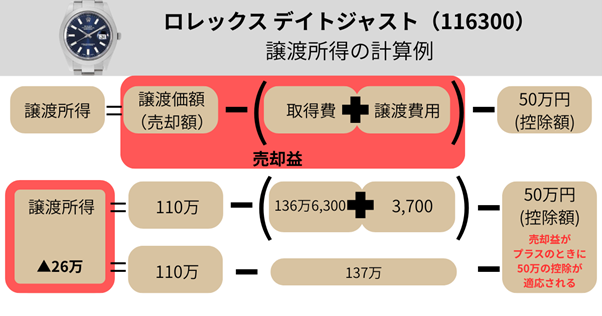
例えば、ロレックスのデイトジャスト(116300)を136万購入し110万で売却した場合、譲渡所得は▲26万円になります。譲渡所得がマイナスのため課税されません。
→ロレックス デイトジャストの買取価格をGINZA RASINで見てみる
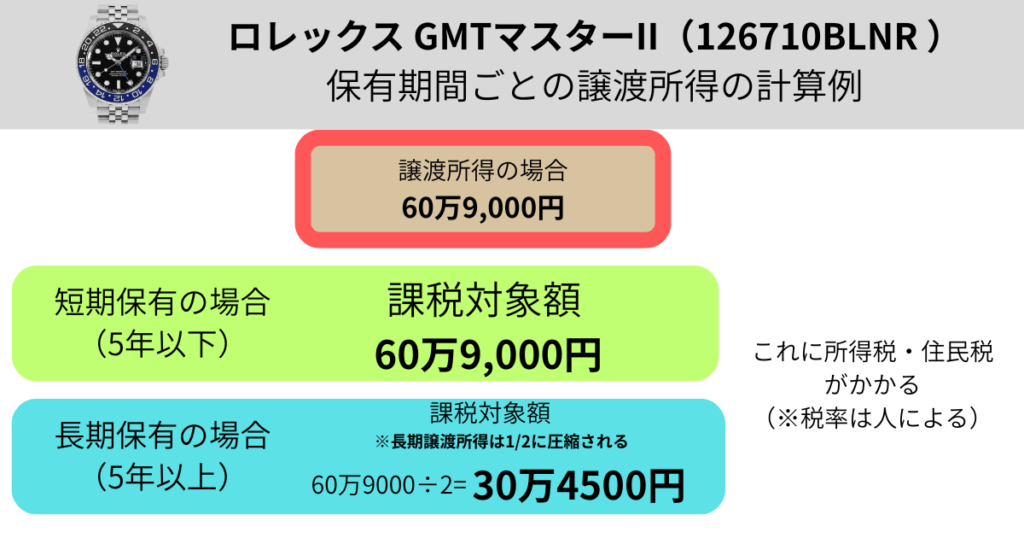
次にロレックス GMTマスターIIを178万程度で購入し290万程度で売却できたとします。その他もろもろの経費を合わせ計算式(譲渡所得 = 売却額 −(取得費+譲渡費用)− 50万円)に当てはめて譲渡所得が60万9,000円の場合、保有期間で以下の図のように課税対象額が変わります。
→ロレックスGMTマスターⅡの買取価格をGINZA RASINで見てみる
長期保有の場合は50万円控除の後に1/2に圧縮されるので控除前に適用されてない点に注意しましょう。
ロレックスの時計を売却する際の税金に関して不安や疑問は尽きない方が多いと思います。最後によくある質問とその回答を紹介します。
A.生活用動産としてみなされているロレックスの場合は原則非課税ですが、高額時計や条件によっては課税対象となるケースも多くあります。
ロレックスなどの腕時計を通常の日常使用を目的として所有している場合は、所得税法上の生活用動産に該当します。
A.プレゼントとしてもらった場合は贈与税が発生することがあります。
ロレックスをプレゼントとして受け取った場合受け取った側に贈与税が課されます。目安としては1月1日をはじめとして1年間に合計110万円以上の贈与を受け取った場合は課税対象になります。
ロレックスを売却した場合は腕時計なので生活用動産に分類され原則非課税ですが、高額時計や条件によっては課税対象となるケースも多くあります。
しかし、以下の場合は課税対象になることがあります。
個人的に売却したい場合は保有期間が5年以上経過しているのかを確認するのがおすすめです。5年以上保有している場合は課税対象となる所得が1/2になるので、税の負担額を減らすことができるためです。最終的に自身が課税対象かどうかの判断は税理士に相談するのが確実です。
ロレックスの売却に関する税金の考え方を理解して売却のタイミングを見極めていきましょう。